扫描下载APP
其它方式登录
69岁王东升在卸任京东方董事长后,于2019年加入奕斯伟计算,聚焦RISC-V架构芯片研发,主攻智能终端与汽车/机器人等场景的互连及计算芯片。公司三年累计亏损49亿元,2026年9月通过港交所上市聆讯,拟成为港股‘RISC-V第一股’,但面临生态建设、客户集中及盈利压力等挑战。
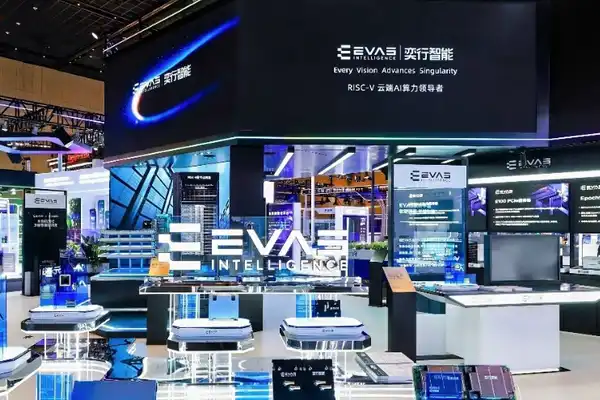
奕行智能完成近20亿元新一轮融资,估值近150亿元,其基于RISC-V架构的Epoch系列AI算力芯片已规模化量产并交付运营商数据中心超节点集群,实现百纳秒级互联与MoE模型高性能推理,加速RISC-V在云端AI算力的商业化落地与生态建设。
芯来科技,一家专注RISC-V CPU IP研发与产业化应用的上海半导体设计公司,于2026年9月启动A股IPO辅导,由招商证券保荐;公司获小米长江基金持股6.12%,已成RISC-V商业IP领域前沿企业,主要收入来自IP授权,应用于汽车电子、AI、工业控制等领域,但尚未盈利。
芯来科技作为小米长江产业基金等多家机构投资的RISC-V CPU IP企业,已启动北交所IPO辅导,专注芯片产业链上游高壁垒CPU核设计,客户超300家,覆盖AI、汽车电子、IoT等领域,虽营收增长但持续亏损,反映RISC-V IP商业化周期长、投入大特点。
Nockchain通过Logos升级实现双谜题挖矿机制,将30%算力用于AI推理(整数矩阵乘法)、70%用于零知识证明(ZK-PoW),使矿工算力同时保障网络安全并服务付费AI客户;其安全预算随AI需求增长而提升,但需依赖National Compute导入真实推理订单以验证经济模型。
中国RISC-V产业已突破量产瓶颈,正加速向服务器、AI和机器人等高端场景拓展,生态建设与专利布局同步推进,预计2031年全球RISC-V SoC出货量达360亿颗,中国市场规模将超864亿美元,形成与x86、Arm三足鼎立格局。
69岁的浙商传奇王东升继带领京东方打破日韩垄断后,于2019年创立奕斯伟计算,专注RISC-V架构人机交互芯片,依托显示产业生态实现成熟业务反哺AI芯片研发,2026年冲刺港股IPO,成为国产智能终端人机交互芯片龙头。
68岁的京东方创始人王东升二次创业,创立奕斯伟计算,聚焦RISC-V架构芯片,主攻智能终端与具身智能领域;公司三年累计亏损49亿元,营收持续增长,计算芯片收入暴增842倍,正第三次冲刺港交所IPO,意在抢占RISC-V国产替代战略窗口。
奕行智能在WAIC 2026发布业界首个RISC-V AI算力超节点,基于自研Epoch芯片与ELink高速互联架构,采用正交无背板、整机液冷等创新技术,构建全国产全栈AI算力体系,支持从单芯片到十万卡级集群扩展,显著提升大模型推理与智能体并发效率。
慕尼黑上海电子展一线观察显示,MCU行业正围绕AI MCU落地、人形机器人驱动、RISC-V架构替代及MRAM新型存储四大方向演进。AI MCU受限于算力与数据采集/法规瓶颈,暂处‘不温不火’阶段;人形机器人催生高密度MCU需求,但成本重心在电机与减速器;RISC-V凭借安全、成本与性能优势加速渗透工业与汽车领域;MRAM以高耐久、低功耗、宽温特性逐步替代Flash,率先在工业和车规场景落地。
通用汽车在底特律Factory Zero工厂部署50台协作机器人,裁撤1000多个岗位,表面称其为辅助工具以提升安全与效率,实则因人力成本高企、电动车盈利承压而推动自动化替代。文章揭示汽车行业正经历由成本压力和技术迭代驱动的系统性人力替代浪潮,工人被数据化、折旧化,自动化进程已不可逆。
英伟达推出面向AI数据中心的Arm架构CPU Vera,试图重返中国市场,但其依赖外部授权、供给受限、价格高昂等问题凸显供应链风险;中国正加速推进RISC-V高性能化,在单核性能、一致性片上网络、服务器级SoC、RVA23标准兼容等方面取得实质性突破,将其视为打破CPU领域‘自主、可控、繁荣’不可能三角的战略路径。
高通拟以80亿至100亿美元收购Jim Keller创立的AI芯片公司Tenstorrent,旨在突破智能手机业务依赖,快速切入云端AI算力与数据中心市场,并借助其RISC-V高性能CPU、低成本AI加速架构及汽车芯片技术,实现多元化战略转型。
中国RISC-V产业进入结构性商业化阶段,2025年芯片出货量占全球半壁江山,产值达1700亿元;生态成熟、性能突破、产业汇聚三大临界点推动其在智能终端、AI、汽车电子等领域规模化落地,全志、乐鑫、紫荆等企业实现量产应用。
Zcash隐私协议Orchard被发现存在一个自2022年启用以来潜伏近四年的严重漏洞,允许攻击者在零知识证明电路中构造无法检测的无限伪造ZEC。尽管漏洞已于6月初紧急修复,但因无法回溯验证过去是否已被利用,市场对ZEC供应量可信度产生根本性质疑,导致其价格单日暴跌超30%。